

I sommer ble reglene for hvordan disse pengene kan forvaltes endret.
Det betyr at pensjonsselskapene nå kan ha mer aksjer i forvaltningen, noe som gir mulighet for bedre langsiktig avkastning på pensjonspengene.
– Fripoliser er pensjonsmidler som ofte skal utbetales først om mange år. Likevel har forvaltningen vært kortsiktig, på grunn av firkantede regler om årlig garantert avkastning. Nå har Stortinget endret reglene slik at midlene kan forvaltes mer langsiktig, med høyere aksjeandel. Det er godt nytt for fripolisekundene, sier Jan Otto Risebrobakken, direktør for næringspolitikk og pensjonsekspert i Storebrand.
Hva er en fripolise?
En fripolise er pensjon du har tjent opp i en ytelsespensjonsordning.
Da du sluttet i jobben, eller arbeidsgiveren endret pensjonsordningen, beholdt du det du allerede hadde tjent opp. Dette ble til en fripolise, som gir deg en garantert, livsvarig pensjon.
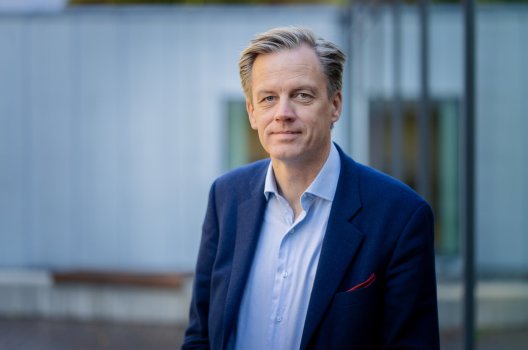
Jan Otto Risebrobakken, direktør for næringspolitikk og pensjonsekspert i Storebrand, mener de nye reglene gir bedre muligheter for langsiktig forvaltning av fripoliser.
Hva er nytt?
Den viktigste endringen er at pensjonsselskapene har fått mer fleksibilitet i forvaltningen av fripoliser.
Gjennom en ordning som kalles betinget egenkapitaltilskudd, får selskapene lengre tidshorisont og større rom til å ta risiko i forvaltningen.
Det kan blant annet bety en høyere aksjeandel.
– Mer aksjer gir høyere forventet avkastning over tid. For mange fripoliser kan det gi mer i pensjon, sier Risebrobakken.
Den garanterte pensjonen ligger fortsatt i bunnen og påvirkes ikke av de nye reglene. Det som endres er muligheten for å oppnå overskudd utover den garanterte avkastningen.
Har du oversikt over fripolisene dine?
Må du gjøre noe?
Har du en vanlig fripolise, trenger du ikke gjøre noe. Det er pensjonsselskapet som får nye rammer for hvordan pengene kan investeres.
Storebrand har allerede økt aksjeandelen for flere av fripolisekundene sine.
Fripoliser med lav garanti, høy buffer og lang tidshorisont vil ha størst nytte av regelendringene.
– Dette gjelder typisk kunder som har noen år igjen til de kan starte med å ta ut pensjon. Effekten blir mindre for fripoliser med høy garanti, lite buffer og kortere tid til utbetaling, noe som gjelder kunder som har startet eller snart kan starte uttak av fripolisene sine, forklarer Risebrobakken.
Har du fripolise med investeringsvalg?
Noen har valgt fripolise med investeringsvalg. Da har du gitt fra deg garantien og kan selv velge hvordan pengene skal investeres. Det gir mulighet for høyere aksjeandel, men også større svingninger.
De nye reglene gjør at du kan fortsette med investeringsvalg også etter at utbetalingen av pensjonen har startet.
– Det er bra at investeringsvalget videreføres også under utbetaling. Det forenkler rådgivningen ved konvertering til investeringsvalg og legger til rette for økt pensjon. Forvaltningsløsningene for investeringsvalg, som Storebrand Anbefalt Pensjon, trapper ned risikoen inn mot uttak av pensjon, sier Risebrobakken.
De nye reglene kan gjøre det aktuelt for flere å endre fripolisen sin til investeringsvalg.
Lønner det seg å endre fripolisen min?
Sjekk om du har en fripolise
Er du usikker på om du har en fripolise, kan du sjekke hos pensjonsleverandørene dine.
Har du byttet jobb flere ganger, kan det være verdt å se etter. Du kan ha pensjon fra tidligere jobber som du ikke har tenkt på.
Ved å logge deg på storebrand.no kan vi sjekke om du har fripoliser hos oss eller hos andre leverandører i Norge.