

– I 50-årene er det ikke nok å vite hvor mye du har spart. Se på hva du faktisk kan få utbetalt, og hva som skjer hvis du går av på ulike tidspunkt, sier pensjonsrådgiver Øyvind Bendz Strøm i Storebrand.
Hvor mye får du i pensjon?
Start her. Pensjonen kan komme fra flere steder: Nav, nåværende og tidligere arbeidsgivere, AFP og egen sparing.
Se på hva du kan få utbetalt samlet. En saldo alene sier lite om hvor mye du får å leve av som pensjonist. Det er også nyttig å sammenligne pensjonen med inntekten og utgiftene du har i dag.
Gjør dette: Lag en pensjonsprognose og se hva du ligger an til å få hver måned.
Få oversikt over pensjonen din
Når kan du gå av?
Det avhenger blant annet av når du er født, hva du har tjent og hvilke pensjonsordninger du har. Når du velger å ta ut pensjon påvirker hvor mye du får utbetalt hvert år.
Jobber du lenger, fortsetter du normalt å tjene opp alderspensjon samtidig som du venter med uttaket. Derfor bør du ikke bare sjekke én alder.
– Test flere tidspunkt. Da ser du hva ett eller to ekstra år i jobb faktisk betyr for pensjonen din, sier Strøm.
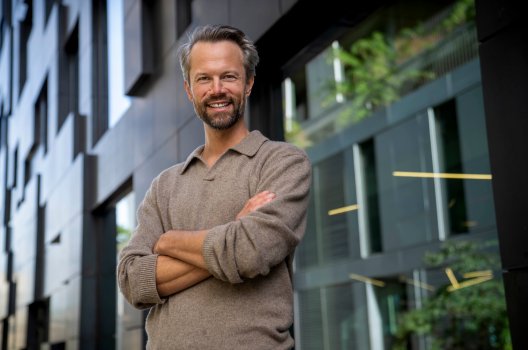
DELER RÅD: Pensjonsekspert i Storebrand, Øyvind Bendz Strøm. Foto: Storebrand
Bør du spare mer i 50-årene?
Se på prognosen først. Ligger du omtrent der du ønsker, trenger du kanskje ikke øke sparingen. Er nivået lavere enn du ønsker, kan du gjøre flere ting.
Du kan spare mer. Du kan betale ned mer gjeld. Eller du kan planlegge å jobbe lenger. For mange vil det være en kombinasjon.
Før du bestemmer hvor mye du skal spare, bør du vite hva du ønsker å oppnå.
Er IPS aktuelt i 50-årene?
For mange kan IPS være mer aktuelt nå enn tidligere i livet. Grunnen er enkel: Det er kortere tid til pensjon. Pengene er fortsatt bundet, men du er nærmere tidspunktet de kan tas ut.
I 2026 kan du spare inntil 25 000 kroner i året i skattefavorisert individuell sparing til pensjon og få fradrag for innbetalingen. Pengene kan tidligst tas ut fra 62 år. Utbetalingen må vare i minst ti år og minst til du fyller 80 år.
Du betaler heller ikke skatt på avkastningen underveis, og pengene er unntatt fra formuesskatt. Når de utbetales, skattlegges de som alminnelig inntekt. Men bindingen er viktig. IPS passer best for penger du vet at du ikke trenger før pensjon.
– Når du er i 50-årene, er det ofte lettere å vite hvilke penger du faktisk kan sette av til pensjon. Da kan IPS være verdt å se nærmere på, sier Strøm.
Gjør dette: Har du penger du uansett vil spare til pensjon, sammenlign IPS med annen langsiktig sparing.
Hvor mye gjeld vil du ha når du slutter å jobbe?
Se på boliglånet mens du fortsatt har arbeidsinntekt. Hvor stort vil lånet være når du nærmer deg pensjon? Og hvor stor månedlig utgift gir det?
Du trenger ikke være gjeldfri som pensjonist. Men det er greit å vite hvor mye gjeld du tar med deg inn i en periode der inntekten ofte blir lavere. Har du god økonomi nå, kan 50-årene være et tidspunkt for å betale ned litt ekstra.
Har du AFP?
Finn ut av dette før du gjør store jobbvalg. AFP kan utgjøre mye penger gjennom pensjonisttilværelsen, men det finnes vilkår som må være oppfylt. Reglene er også forskjellige avhengig av hvilken AFP-ordning du tilhører.
– Ikke bytt jobb sent i arbeidslivet uten å ha sjekket hva det kan bety for AFP-en din, sier Strøm.
Det gjelder særlig når du nærmer deg årene hvor vilkårene for AFP blir viktige.
Gjør dette: Sjekk om du er omfattet av AFP og hva et jobbskifte kan bety for rettighetene dine.
Hvordan bør pensjonspengene være investert?
Ikke se bare på hvor mange år det er til du slutter å jobbe.
Pensjonspengene kan bli utbetalt over mange år etterpå. En del av pengene kan derfor fortsatt ha lang tid igjen i markedet.
Det betyr ikke at du skal ta mer risiko enn du er komfortabel med. Men du bør heller ikke automatisk flytte alt over i forsiktige plasseringer fordi du har passert 50.
Sjekk hvilken spareprofil du har og hvordan risikoen trappes ned frem mot pensjon.
Få oversikt over pensjonen din
Hva hvis du fortsetter å jobbe?
Dette er et av grepene som kan ha mye å si. Fortsetter du å jobbe, tjener du normalt opp mer alderspensjon. Du kan også kombinere jobb med alderspensjon fra Nav uten at alderspensjonen blir redusert.
Det betyr ikke at tidlig uttak alltid er riktig. Men det er verdt å teste alternativene.
Start her
- Lag en pensjonsprognose
- Test ulike alderstrinn for uttak av pensjon
- Sjekk hva AFP betyr for deg
- Se hvor mye gjeld du forventer å ha som pensjonist
- Vurder om IPS eller annen sparing kan være aktuelt
Det viktigste i 50-årene er ikke nødvendigvis å spare mest mulig. Det er å finne ut om planen din faktisk gir deg den pensjonisttilværelsen du ønsker.
Start sparing til pensjon