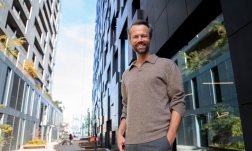


– Du trenger ikke bli ekspert på pensjon. Men du bør vite hvor mye jobben sparer til deg, hvordan pengene er plassert og om du vil spare noe selv, sier pensjonsrådgiver Øyvind Bendz Strøm i Storebrand.
Hvor mye sparer jobben til pensjonen din?
For mange er pensjonen fra jobb en av de største spareavtalene de har. Likevel er den lett å glemme. Pengene kommer ikke inn på brukskontoen din, og du merker lite til sparingen i hverdagen.
Har du innskuddspensjon i privat sektor, skal det minst spares 2 prosent av lønnen fra første krone for dem som er med i ordningen. Noen arbeidsgivere sparer langt mer.
Sjekk hvor mye arbeidsgiveren setter inn, og at registrert lønn også stemmer.
Skal du bytte jobb, er det lurt å se på mer enn lønn. To jobber med samme lønn kan ha ulik pensjonsordning. Det kan få stor betydning den dagen du slutter å jobbe.
Sjekk hvor mye jobben sparer til pensjonen din
Hvordan er pensjonen plassert?
Har du flere tiår igjen til pensjon, skal pengene stå investert lenge. Det kan gjøre det aktuelt med en høy aksjeandel.
Aksjer svinger mer fra år til år, men gir også mulighet for høyere avkastning når pengene skal stå i mange år.
Ta derfor en titt på spareprofilen din og sjekk hvor stor andel av pensjonen som er investert i aksjer.
Må du spare selv?
Det finnes ingen sum som passer alle. Hvor mye du bør spare, kommer an på hva du allerede har og hva økonomien din tåler.
Noen har en god pensjonsordning på jobben og mye gjeld. Andre har mindre gjeld og mer rom for egen sparing. Derfor gir det liten mening å si at alle 35-åringer bør spare samme beløp.
Har du 200 eller 500 kroner til overs hver måned, kan du begynne der.
– Mange tenker at de bør vente til de har råd til å spare mer. Det er bedre å begynne med et beløp som passer økonomien nå, sier Strøm.
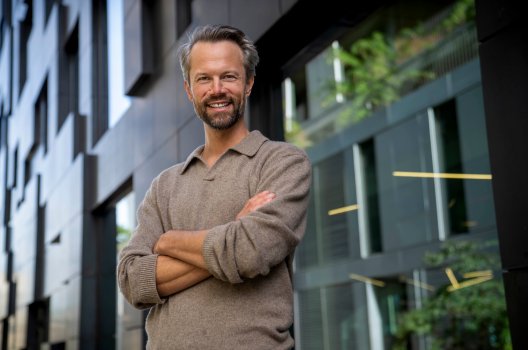
DELER RÅD: Pensjonsekspert i Storebrand, Øyvind Bendz Strøm. Foto: Storebrand
Fond eller IPS?
Har du bestemt deg for å spare litt ekstra til pensjon, er spørsmålet ofte om du skal velge fond eller IPS. Det viktigste spørsmålet er når du kan få bruk for pengene.
Sparer du i vanlige fond, kan du ta ut pengene underveis. IPS er laget for pensjon, og pengene er bundet frem til pensjonsalder.
I 30-årene kan det være en fordel å ha litt frihet. Bolig, familie eller andre større utgifter kan dukke opp lenge før pensjon.
– Ikke velg IPS bare på grunn av skattefordelen. Vær sikker på at dette er penger du ikke trenger før du blir pensjonist. Er du usikker, kan en mer fleksibel spareform være bedre, sier Strøm.
Start her
- Sjekk hvor mye jobben sparer til pensjonen din
- Se hvordan pensjonspengene er investert
- Få oversikt over hva du ligger an til å få i pensjon
- Vurder om du har behov for å spare litt ekstra selv
Når du har oversikt over dette, blir det lettere å vurdere om du trenger å gjøre noe mer.
Få oversikt over pensjonen din