

– I 20-årene trenger du ikke sette pensjon øverst på prioriteringslista. Men det er lurt å vite hva jobben sparer for deg, så du har oversikt over det du allerede har, sier pensjonsekspert Øyvind Bendz Strøm i Storebrand.
Hvor mye sparer jobben til pensjonen din?
Pensjon fra jobben er lett å overse. Pengene kommer ikke inn på konto, men arbeidsgiveren setter dem av til deg hver måned.
I de fleste private pensjonsordninger må arbeidsgiveren spare minst 2 prosent av lønnen din. Mange sparer mer enn det.
Derfor er det smart å sjekke:
- hvor mye jobben sparer til deg
- at lønnen som er registrert er riktig
Skal du bytte jobb senere, er pensjon også verdt å spørre om. To jobber med samme lønn kan ha ganske ulik pensjonssparing.
Sjekk hvor mye jobben sparer til pensjonen din
Hva bør du spare til først?
Før du begynner å tenke på langsiktig sparing til pensjon, er det lurt å få på plass det viktigste.
Har du kredittkortgjeld eller annen dyr gjeld, bør du som regel starte med å betale den ned. Rentene kan være så høye at det ofte lønner seg mer enn å spare.
Deretter er det smart å bygge opp en buffer. Da har du penger tilgjengelig hvis PC-en streiker, mobilen går i bakken eller du plutselig får en uventet regning.
Drømmer du om egen bolig, kan BSU være et godt neste steg. I 2026 kan du spare opptil 27 500 kroner i året og få skattefradrag hvis du oppfyller vilkårene.
– Få først kontroll på gjeld, bygg opp en buffer og bruk BSU hvis du kan. Da står du sterkere økonomisk, sier pensjonsekspert Øyvind Bendz Strøm i Storebrand.
Når dette er på plass, kan du begynne å se nærmere på langsiktig sparing, inkludert pensjon.
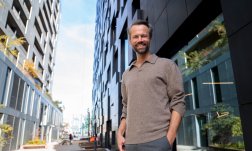
DELER RÅD: Pensjonsekspert i Storebrand, Øyvind Bendz Strøm. Foto: Storebrand
Må du spare til pensjon allerede nå?
Nei.
Hvis det ikke er så mye igjen på konto etter husleie, studielån, buffer og andre utgifter, trenger du ikke stresse med egen pensjonssparing.
Har du derimot litt å sette til side hver måned, kan det være smart å komme i gang med et lite beløp.
– Du trenger ikke vente til du har råd til å spare mye. Det viktigste er å komme i gang. Selv et par hundrelapper i måneden kan vokse over tid, og du kan alltid øke sparingen senere når økonomien gir mer rom for det, sier Øyvind Bendz Strøm.
Hvordan er pensjonen fra jobb plassert?
Pensjonen din er ikke bare penger som står på en konto. De fleste pensjonspenger blir investert, og hvordan de er plassert kan påvirke hvor mye de vokser.
Siden du sannsynligvis har flere tiår igjen til pensjon, kan en høy aksjeandel være aktuell. Aksjer svinger mer underveis, men har også gitt bedre avkastning over lange perioder.
Det kan derfor være smart å sjekke hvordan pensjonen din er investert, og om spareprofilen passer for deg.
Vil du spare mer enn det jobben gjør?
Har du fått kontroll på økonomien og ønsker å spare litt ekstra, kan fond være et godt alternativ.
For mange i 20-årene er det en fordel at pengene fortsatt er tilgjengelige. Du kan få bruk for dem til bolig, studier, reiser eller andre store utgifter senere.
– Du trenger ikke låse pengene for at sparingen skal være langsiktig. Det viktigste er å komme i gang med en spareform som passer livet du lever nå, sier Øyvind Bendz Strøm.
Selv små beløp kan gjøre en forskjell over tid. Det viktigste er å finne en spareløsning du klarer å holde på med.
Start her
Sjekk hva jobben sparer til pensjonen din.
Har du penger til overs, kan du tenke på økonomien i denne rekkefølgen: dyr gjeld, buffer, bolig og deretter langsiktig sparing.
Det viktigste i 20-årene er ikke å spare mest mulig til pensjon. Det er å få oversikt og bygge gode økonomiske vaner.