

Er teknologigigantene fortsatt verdt å satse på?
For «Magnificent 7», de store amerikanske teknologiselskapene, er nøkkelspørsmålet om AI-investeringene vil gi høy nok avkastning. Store investeringer er ikke i seg selv nok: De må også gi fremtidig inntjening som forsvarer forventningene.
Chen, tolker likevel ikke oktoberfallet som starten på slutten.
– Vi er vel i korreksjonscampen og tror ikke dette er starten på slutten av «AI-bobla», sier Chen.
Han utelukker ikke videre nedgang. Men at selskaper som skuffer blir straffet, mens de som leverer bedre enn ventet blir belønnet, mener han er et sunnhetstegn. Det tyder på at investorene fortsatt vurderer resultatene – ikke bare kjøper på forventninger om videre kursoppgang.
Hvem blir AI-vinnerne?
AI-investeringene skaper aktivitet i hele verdikjeden, fra utbygging av datasentre til selskapene som leverer teknologien inni.
– Det er særlig Microsoft, Amazon, Alphabet og Meta som pumper inn penger i disse datasentrene, sier Joar Hagatun.
Datasentrene trenger databrikker og minne. Nvidia designer brikkene, mens TSMC produserer dem. Sørkoreanske SK Hynix og Samsung leverer minnebrikker. Dermed er selskaper med ulike roller, i flere land, knyttet til den samme investeringsbølgen.
Det betyr også at AI ikke er én ensartet investering. Chen understreker at kappløpet vil få tapere. Om det blir de store eller små selskapene, og hvem som kommer best ut i konkurransen mellom USA og Kina, er usikkert.
Regulering som bremser datasenterutbyggingen, kan påvirke flere ledd i kjeden. Chen vurderte likevel før mellomvalget at selve valget ville ha begrenset betydning for AI-satsingen.
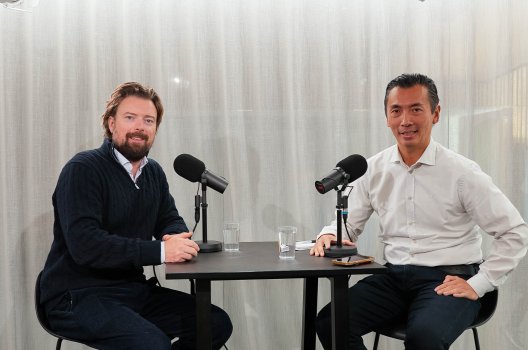
Olav Chen og Joar Hagatun
Kan Europa vinne på AI-uroen?
Europeiske aksjer holdt seg bedre enn globale aksjer gjennom oktober. Mindre eksponering mot AI kan være en del av forklaringen, mener Chen.
– De som selger AI, må jo putte pengene et sted, sier han.
Hans vurdering er at europeiske aksjer kan ha fått drahjelp av investorer som søker alternativer til AI-selskapene. Denne mulige «anti-AI-effekten», sammen med valutaeffekter, kan bidra til å forklare forskjellen mellom markedene.
Chen er også noe mer positiv til Europa og verdiaksjer på kort sikt. Tidshorisonten er viktig: Vurderingen gjelder de neste seks månedene, ikke hvem som nødvendigvis vil vinne de neste årene.
Bedre ferier, svakere fondsavkastning
En sterkere krone kan gi deg mer for pengene på utenlandsferien. For investeringer i dollar og euro kan effekten være motsatt: Verdien blir lavere når den regnes om til norske kroner, alt annet likt. Derfor kan valutaen trekke ned avkastningen i globale fond som ikke er valutasikret.
– Hvis du hadde investert i et valutasikret fond, for eksempel, ville avkastningen vært betydelig høyere, sier Hagatun om utviklingen hittil i året frem til 3. november.
Chen knytter kronestyrkingen først og fremst til oljeprisen. Fremover mener han lavere oljepris kan svekke kronen igjen, mens Norges Banks rentebane er en usikkerhetsfaktor. Valutaeffekten er dermed ikke noe som nødvendigvis vil trekke i samme retning fremover.