

– Det viktigste du kan gjøre i 40-årene er å finne ut om du ligger an til å få den pensjonen du ønsker deg. Først da vet du om du bør gjøre noe mer, sier pensjonsekspert Øyvind Bendz Strøm.
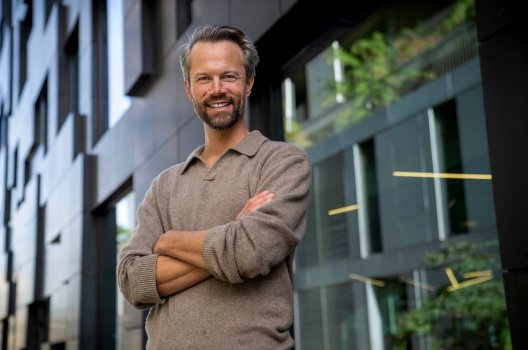
DELER RÅD: Pensjonsekspert i Storebrand, Øyvind Bendz Strøm. Foto: Storebrand
Finn ut hva du ligger an til å få
Det første du bør gjøre, er ikke nødvendigvis å starte en ny spareavtale. Sjekk hva du allerede har.
Hvor mye har du spart opp? Har du pensjon fra tidligere jobber? Og hva kan du få utbetalt hvis du fortsetter som i dag?
– Mange går rett på spørsmålet om hvor mye de bør spare. Jeg ville begynt et annet sted: Se hva du allerede har og hva du ligger an til å få, sier Strøm.
Sjekk hva du ligger an til å få i pensjon
Sjekk hvor mye jobben sparer
Se også på hvor mye arbeidsgiveren faktisk setter inn til pensjon hvert år. Noen arbeidsgivere sparer minimum. Andre sparer mer.
Det er verdt å vite, særlig hvis du vurderer å bytte jobb. To jobber med samme lønn kan ha ganske ulik pensjonsordning.
Trenger du å spare mer?
Kanskje, kanskje ikke. Har du fått god pensjon gjennom jobben over mange år, kan du være godt i gang allerede. Har du hatt år med lite opptjening, kan egen sparing bli viktigere.
Derfor er det viktig å sjekke tallene først, før du tar stilling til resten.
Sjekk hva som er vanlig å spare til pensjon i din bransje
Får du bedre råd? Ikke bruk opp hele gevinsten
I 40-årene skjer det ofte noe med økonomien. SFO tar slutt. Et billån blir ferdig. Kanskje lønnen går opp.
– Du er allerede vant til å klare deg uten de pengene. Da kan det være smart å flytte noe av dem rett over til sparing før de bare forsvinner inn i hverdagen, sier Strøm, og påpeker at du ikke trenger å spare hele beløpet.
Spare eller betale ned boliglån?
Mange velger både å spare og betale ned ekstra på boliglånet. Nedbetaling gir lavere gjeld, mens sparing bygger opp en økonomisk buffer utenfor boligen.
Se på hvor mye lån du regner med å ha igjen når du går av, og om det nivået føles greit. Har du dyr gjeld, er det alltid lurt å betale denne først.
Sjekk hvordan pensjonen er investert
Har du fortsatt 20 år eller mer igjen til pensjon, skal pengene stå lenge. Hvis du ikke har gjort det tidligere, bør du sjekke spareprofilen din og finne ut hvor mye som står i aksjer.
En høy aksjeandel betyr større svingninger underveis, men også mulighet for høyere avkastning over tid.
Har du ikke sjekket spareprofilen tidligere, er dette et godt tidspunkt å gjøre det.
Se hele økonomien under ett
Når du planlegger økonomien for fremtidige deg, er det viktig å ta med fond, aksjer eller annen sparing også.,
Det betyr ikke at all sparing må være øremerket pensjon. Men det er greit å vite hvor mye du har utenfor boligen og pensjonen fra jobb. Da får du et bedre bilde av hvor mye du faktisk har å spille på senere.
Hvis du skal starte ett sted
- Finn ut hvor mye pensjon du ligger an til å få
- Sjekk hva jobben sparer til deg
- Se hvordan pensjonspengene er investert
- Ta med fond, aksjer og annen sparing i totalbildet
- Vurder om du trenger å gjøre noen grep
Det viktigste i 40-årene er ikke å spare mest mulig. Det er å vite om du ligger an til å få den pensjonen du ønsker deg.
Få oversikt over pensjonen din