Daglig leder Holmsbu Resort

Hotellsjefen doblet pensjonssparingen til ansatte

Åtte av ti hotell- og restaurantbedrifter sparer bare lovens minstekrav til pensjon. Det gjorde også Holmsbu Resort. Så bestemte daglig leder Tone Lyngås Johnsen seg for å doble sparingen fra to til fire prosent.

Av  Elisabeth Larsen-Vonstett
ARTIKKEL · PUBLISERT 11.11.2026

Kortversjonen

  • Åtte av ti bedrifter i hotell- og restaurantbransjen sparer bare lovens minstekrav på 2 prosent til pensjon.

  • Holmsbu Resort doblet sparingen til 4 prosent da bedriften fikk bedre økonomi. Målet er 6 prosent.

  • Vet du hva som er vanlig i din bransje? Søk opp bedriften din og sammenlign.

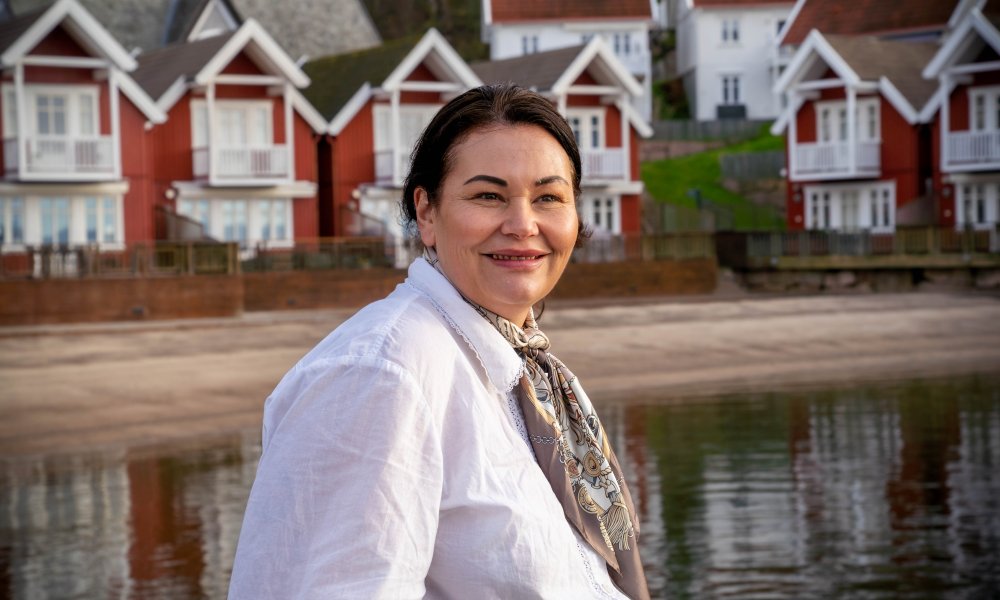
Da Tone Lyngås Johnsen tok over driften av Holmsbu Resort, hadde hun aldri drevet hotell eller hatt ansatte. Da hun startet driften, valgte hun lovens minstekrav på to prosent pensjonssparing.

– Men etterhvert så gnagde det meg litt. Jeg syntes det var litt lite.

Da bedriften kom bedre i gang og resultatet ble bedre i 2026, økte hun sparingen til fire prosent.

– Jeg er fornøyd med at vi har doblet sparingen på halvannet år. Det handler om å sikre de ansatte og meg selv. Nå er målet å komme opp i seks prosent.

For de ansatte betyr økningen mer enn noen ekstra prosent i pensjonssparing.

– Jeg synes det sier mye om at hun faktisk setter pris på oss, og at hun ikke bare tenker på her og nå, men også framover. Det er jo lett å leve her og nå, det er nå regningene kommer og man trenger pengene, sier Inger Helene Hildeskår, kokk ved Holmsbu Resort.
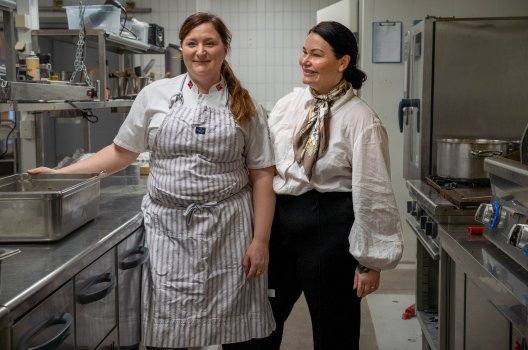
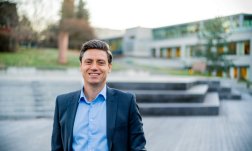
Daglig leder Tone Lyngås Johnsen (til høyre) sammen med kokk Inger Helene Hildeskår ved Holmsbu Resort. Johnsen har valgt å doble pensjonssparingen til de ansatte.

Åtte av ti bedrifter sparer minimum

I hotell- og restaurantbransjen har åtte av ti bedrifter en pensjonsordning med lovens minstekrav på to prosent, viser tall fra Finans Norge for 2025.

Den gjennomsnittlige sparesatsen i bransjen er 2,4 prosent, den laveste av alle næringer. I privat sektor samlet er snittet fire prosent. Det er samme sparesats som Holmsbu Resort nå har valgt.

Hva er vanlig pensjonssparing i din bransje?


Vil ta vare på de faste ansatte

Tone er opptatt av at medarbeiderne skal ha gode vilkår. Hun forsøker å betale over tariff og har økt overtidstillegget fra 40 til 50 prosent.

Om sommeren har hotellet rundt 30 ansatte. Om vinteren er antallet vanligvis seks–sju. De fleste som jobber i sommersesongen, er vikarer og tilkallingshjelp.

Det har tatt tid å finne medarbeidere som trives med en arbeidshverdag der rolige uker veksler med lange dager og travle arrangementer. Tone er spesielt opptatt av dem som holder driften i gang gjennom hele året.

–  Det betyr mye at de som er her året rundt, og bidrar til å holde hjulene i gang, får noe tilbake for innsatsen.

Hun påpeker også at det er lettere å øke sparingen når bedriften har få faste ansatte.

– Hadde vi vært 150 ansatte, hadde det nok vært vanskeligere å øke.
Også økt for høyere lønninger

Holmsbu Resort har ikke bare doblet den ordinære pensjonssparingen. Bedriften har også innført åtte prosent ekstra sparing for den delen av lønnen som ligger mellom 7,1 og 12 G. G er folketrygdens grunnbeløp.

Grensen på 7,1 G er viktig fordi folketrygden ikke gir pensjonsopptjening for lønn over dette nivået.

Vet de ansatte hvor mye de får?

Ansatte på Holmsbu Resort snakker ofte om lønn med lederen, men det er ikke så ofte det kommer spørsmål om pensjon. Selv om Tone har doblet pensjonssparingen, er hun usikker på om alle medarbeiderne vet hvor mye bedriften legger av til pensjon og hva det betyr for fremtidig utbetaling.

– Pensjon føles jo veldig langt fram i tid. Men det er litt sent å oppdage når man er 55 eller 60 at man har spart for lite, sier Inger Helene Hildeskår.

Hva sparer bedriften din?

Mange bedrifter sparer bare lovens minstekrav på to prosent til pensjon. Andre sparer mer. Hva som er vanlig, varierer mellom bransjene.

I Storebrands bransjesnittkalkulator kan du søke opp bedriften din og se hva som er vanlig pensjonssparing i din bransje.


Hva er vanlig å spare?


Historisk avkastning er ingen garanti for fremtidig avkastning. Fremtidig avkastning vil blant annet avhenge av markedsutviklingen, forvalterens dyktighet, fondets risikoprofil og forvaltningshonorar. Avkastningen kan bli negativ som følge av kurstap. Det kan være risiko knyttet til investeringer i fondet på grunn av markedsbevegelser, utvikling i valuta, rentenivåer, konjunkturer, bransje- og selskapsspesifikke forhold. Før investering anbefales kunder å sette seg inn i fondets nøkkelinformasjon, hvor det finnes nærmere informasjon om fondets egenskaper og kostnader.